国の教育ローン審査落ちの真相!公庫の落とし穴と2026年最新対策
進学シーズンが近づくたびに、多くの保護者を悩ませるのが入学金や授業料の工面です。とりわけ「低金利で固定金利、しかも公的な融資だから安心」と頼りにされるのが、日本政策金融公庫が扱う「国の教育ローン(教育一般貸付)」です。しかし現場を取材すると、民間金融機関よりも門戸が広いはずのこの制度で、突如「不採用(審査落ち)」の通知を受け取り、入学手続き締め切り直前に青ざめる家庭が後を絶ちません。
なぜ公的な支援策であるはずの融資を断られてしまうのか。そこには、メガバンクやネット銀行のマイカーローンなどとは全く異なる、公庫特有の「厳格な審査基準」と「見落としがちな落とし穴」が存在します。2026年の最新金利動向や年収制限の改定動向、必要書類の落とし穴から落ちた際のリカバリー策まで、後悔しないためのリアルな実情を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:審査落ちの主因は年収の多寡ではなく「公共料金や家賃の支払い実績」と「個人信用情報の軽微な延滞履歴」。
- 要点2:2026年現在の固定金利は民間より有利だが、世帯年収の「上限枠」や子ども人数別の借入限度額(原則350万円)に厳格な縛りがある。
- 要点3:合格率を左右する審査期間は約2〜3週間、繁忙期は1か月以上要するため、日本学生支援機構(JASSO)の奨学金併用を含めた早期申請が必須。
【審査落ちの真相】国の教育ローンで落とされる決定的な理由と落とし穴
「年収が低いから落ちたのだろうか」「正社員ではないから断られたのか」――審査落ちの通知を受けた親世代からは、こうした嘆きが頻繁に聞かれます。しかし、日本政策金融公庫の担当窓口や融資審査の内情を紐解くと、事実はまったく逆です。国の教育ローンは「教育の機会均等」を目的としたセーフティネットであるため、年収が低いこと自体が否決の直接要因になるケースは稀だからです。
取材によって浮き彫りになった「審査落ちの決定的な理由」は、主に次の3点に集約されます。
第一の落とし穴は、「公共料金や家賃、各種ローンの支払い遅延」です。公庫の審査では、直近6か月〜1年分の預金通帳(取引明細)の提出が必須となります。ここで厳密にチェックされるのが、電気・ガス・水道料金、携帯電話料金、家賃の口座振替が滞りなく行われているかという「生活管理の正確さ」です。たった1回でも残高不足で引き落としができず、後日コンビニ払いに回した履歴があるだけで、公庫側は「資金管理能力に疑義あり」と判断する厳しい実態があります。
第二の理由は、「個人信用情報機関(CIC、JICCなど)に記録された軽微なキズ」です。見落とされがちなのが、スマートフォンの端末代金月々分割払いです。通信料と一緒に請求される端末代の支払いが2〜3か月遅れた経験があると、信用情報上には「異動(いわゆるブラックリスト)」情報が載ってしまいます。公庫は公的機関であるがゆえに、信用情報の照会結果には民間金融機関以上に機械的・厳格に対処します。
そして第三が、「住宅ローンやマイカーローンなどを含めた年収負担率のオーバー」です。借入申込み額単体では問題がなくても、既存のローン返済総額が年収に占める割合(返済負担率)が公庫の規定上限を超えていると、審査の土台に乗らない仕組みになっています。
【2026年最新スペック】金利・借入限度額と「年収制限・上限」のリアルな基準
民間銀行の教育ローンが「年収の下限(例:年収200万円以上など)」を設けているのに対し、国の教育ローン最大の特徴は「年収の上限額」が定められている点にあります。高所得世帯は支援対象から外れる設計になっているため、ご家庭の年間収入が基準内に収まっているかの事前確認が欠かせません。
世帯で扶養している子どもの人数に応じた「世帯年収(所得)の上限基準」は、次の通り厳密に設定されています。
・子ども1人:給与所得者の年収上限790万円(事業所得者は600万円)
・子ども2人:給与所得者の年収上限890万円(事業所得者は690万円)
・子ども3人:給与所得者の年収上限990万円(事業所得者は790万円)
・子ども4人:給与所得者の年収上限1,090万円(事業所得者は890万円)
なお、「子どもの人数が1〜2人であっても年収990万円(所得790万円)まで上限が緩和される特例要件」も存在します。勤続年数が3年未満、今後の収入減少が見込まれる、借入金の使途が自宅外通学や海外留学資金である場合などが該当するため、上限を少し超えている家庭でも特例チェックを行う価値があります。
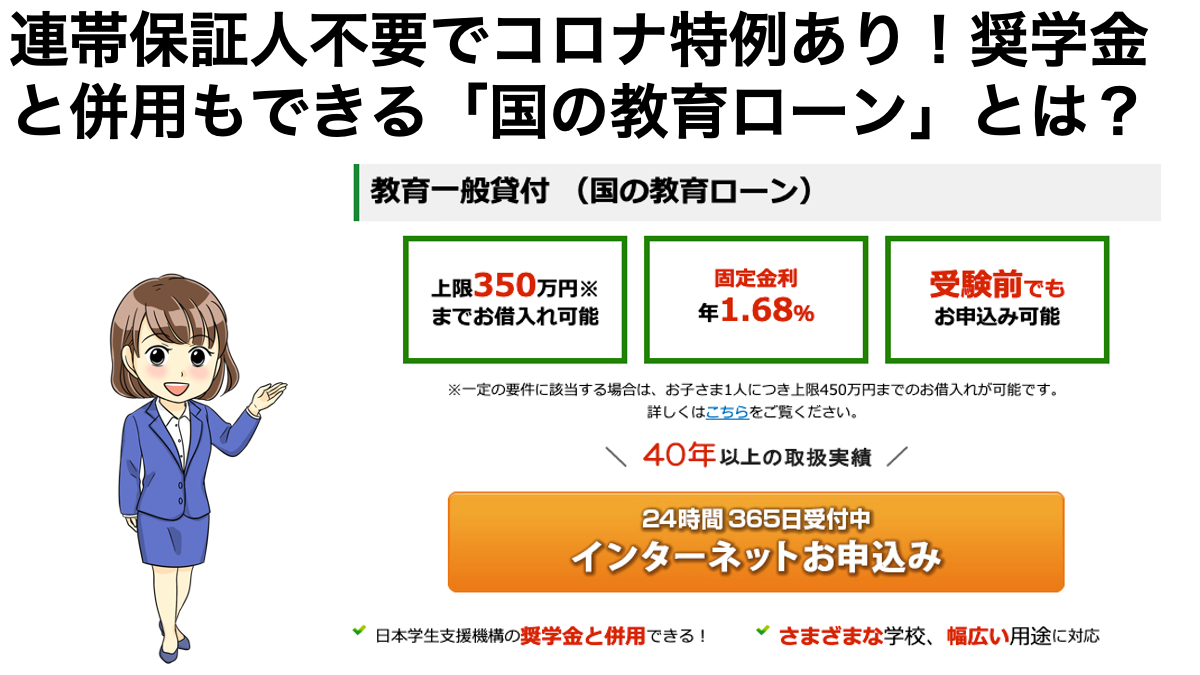
気になる借入スペックですが、借入限度額は子ども1人につき原則350万円です。ただし、自宅外通学、大学院進学、あるいは1年以上の海外留学といった特定条件を満たす場合は、上限が450万円まで拡大されます。金利体系は長期固定金利となっており、2026年現在の水準はおおむね2%台前半で推移しています。民間金融機関の変動金利プランと比較しても、返済期間中の金利上昇リスクを完全に排除できる安心感は依然として圧倒的です。さらに、母子・父子家庭や世帯年収200万円以下の低所得層には、通常金利から一定幅の金利優遇(引き下げ)や保証料減額のセーフティネット措置が用意されています。
【申し込みの流れと審査期間】在籍確認の実態と必要書類チェックリスト
いざ入学金の納付通知が届いてから動き出しては、間に合わないケースが多発しています。日本政策金融公庫の教育一般貸付における、申し込みから融資実行までの標準的なフローと注意点を整理しておきます。
【教育一般貸付 申し込みの流れ】
1. 日本政策金融公庫のウェブサイト、または郵送・窓口から借入申込書を提出
2. 必要書類をアップロード、または公庫窓口へ郵送提出
3. 公庫側での審査実施(信用情報照会、提出書類の精査)
4. 融資決定通知および契約書類(借用証書など)の受領
5. 不備なく返送後、指定の普通預金口座へ資金着金
多くの親が最も気をもむ「審査期間の日数」は、通常期であれば申込完了から融資決定まで約2〜3週間、そこから口座へ着金するまでにさらに1〜2週間を要します。つまり、最短でも1か月程度を見込むのが現実的です。特に推薦入試や総合型選抜の結果が出る秋口から、一般入試本番の12月〜翌年3月にかけては公庫への申請が殺到するため、審査完了までに1か月半以上かかる事例も珍しくありません。合格前であっても申し込み自体は可能であるため、志望校が決まった段階で前もって仮枠を押さえる感覚で動くのが鉄則です。
審査過程における職場への「在籍確認」について心配する声も根強くあります。結論から言えば、公庫の教育ローンでは提出された源泉徴収票や確定申告書、健康保険証の写し等で勤務実態を客観的に証明できる場合、原則として職場へ電話をかける在籍確認は実施されません。ただし、転職直後で書類上の在籍確認が難しい場合や、書類内容に疑義が生じた例外的なケースに限り、個人名で職場へ確認電話が入ることがあります。
書類不備によるタイムロスを防ぐため、以下の必要書類一覧は事前に完璧に整えておく必要があります。
【国の教育ローン 必要書類一覧チェックリスト】
・借入申込書(インターネット申込の場合は画面入力)
・本人の運転免許証または個人番号カード(マイナンバーカード)の写し
・世帯全員の記載がある住民票の写し(本籍・続柄・マイナンバー記載なしのもの)
・最近1年分の源泉徴収票、または確定申告書控(税務署受付印のあるもの)の写し
・直近6か月分以上の預金通帳(見開きおよび記帳済み全ページ)の写し(Web通帳は明細PDF)
・合格通知書、入学許可書、学生証、授業料納付通知書など(使途を証明する書類)
【返済シミュレーション】日本学生支援機構(JASSO)奨学金との併用ワザ
教育費の工面において最も現実的で盤石なアプローチは、「日本政策金融公庫の教育ローン」と「日本学生支援機構(JASSO)の奨学金」の併用戦略です。この2つの制度は全く競合せず、むしろ制度設計の違いを理解して組み合わせることで、家計のキャッシュフロー崩壊を防ぐ強力な武器になります。
決定的な違いは「契約者」と「支給タイミング」です。JASSOの奨学金は学生本人が債務者となり、大学進学後の毎月分割支給が基本です。そのため、入学前に一括で納めなければならない「入学金」や「初年度前期授業料」には充当できません。そこで、入学前のまとまった初期費用には親が契約する国の教育ローンを充て、進学後の日々の生活費や通学費用、後期以降の学費には学生本人のJASSO貸与型・給付型奨学金を充てるという役割分担がベストプラクティスとなります。
借入後の家計圧迫を防ぐため、具体的な返済シミュレーションを把握しておくことも不可欠です。以下は、固定金利2.25%・元利均等返済(保証料別)で試算した毎月の返済目安です。
・借入額200万円/返済期間10年(120回):毎月返済額約18,600円(総返済額:約223万円)
・借入額350万円/返済期間15年(180回):毎月返済額約22,900円(総返済額:約412万円)
・借入額350万円/返済期間18年(216回・最長):毎月返済額約19,800円(総返済額:約427万円)
なお、公庫の教育ローンでは、学生が在学している期間中は利息のみを支払い、本格的な元金返済を卒業後まで先送りできる「在学期間内据置(すえおき)返済」が利用可能です。兄弟姉妹が連続して進学する場合など、学費支払いがピークを迎える数年間の家計負担を劇的に軽減できるため、無理のない返済計画に役立ちます。
【万が一落ちた場合の対処法】納入期日に間に合わせる緊急リカバリー策
万が一、公庫から不採用通知が届いてしまった場合、いたずらに落ち込んでいる時間はありません。合格取り消しを回避するために、残された日数の中で取り組むべき現実的な対処法は4つあります。
第一の選択肢は、「親族への名義変更による公庫への再申し込み」です。審査落ちの原因が父親個人の信用情報(携帯未払い等)や返済負担率オーバーにあった場合、一定の収入がある配偶者(母親)名義で改めて公庫へ申し込むことで、スムーズに審査を通過するケースが多々あります。ただし、同一世帯全体の家計収支として弾かれていた場合は、この手法は使えません。
第二の選択肢は、「労働金庫(ろうきん)やJAバンク、地銀の教育ローン」への切り替えです。特に「ろうきん」は非営利の金融機関であり、労働組合や生協の会員であれば金利優遇が大きく、公庫に迫る低金利で利用できます。また、地銀や信金は独自の審査基準を持っており、公庫が弾いた「通帳の記帳漏れ」といった些細な形式的ミスにも窓口で柔軟に対話・対応してくれる土壌があります。
第三の選択肢は、「入学先大学が独自に提携している学費提携ローン(オリコ学費サポートプラン、セディナなど)」の活用です。大学のホームページや合格通知書に同封されている案内から申し込める信販系の教育ローンで、大学と提携しているため融資実行までのスピードが最短数日と極めて早いのが最大の強みです。金利は公庫よりやや高めに設定されているものの、納付期限まで数日しかない緊急事態においては最も頼れる防衛策となります。
第四の手段として、「進学先大学の学生支援課への延納・分納の直談判」も忘れてはなりません。多くの大学では、所定の申請書を提出することで、入学金以外の前期授業料などの納付期限を数か月後ろ倒しにする延納制度を用意しています。分割払いが認められれば、初日に用意すべき現金負担を大幅に引き下げることが可能です。
【国の教育ローン】に関するよくある質問(FAQ)
Q1:過去にクレジットカードの支払いが一度遅れただけで、即座に審査に落ちますか?
A1:数日程度のうっかりミスで即座に落ちるとは限りません。公庫が問題視するのは「3か月以上の長期滞納」や「直近半年〜1年以内で日常的に遅延を繰り返している常習性」です。ただし、引き落とし不能が続いた形跡があると返済能力に疑問を持たれるため、通帳履歴を綺麗に保つことが審査通過の鍵になります。
Q2:公庫の融資決定前に入学金を立て替えて支払った場合、後から補填として借りられますか?
A2:借入申込日より前にすでに支払ってしまった入学金・授業料については、原則として融資対象外となります。領収書があっても「すでに資金手当てが完了している」とみなされるためです。必ず「支払いが必要になる前」に公庫へ申し込みを済ませておく必要があります。
Q3:パートやアルバイト、派遣社員、個人事業主でも申し込めますか?
A3:雇用形態を問わず申し込み可能です。公庫はセーフティネットの役割を担っているため、パートや個人事業主であっても、安定した継続収入があり、税金の申告と納付を適切に行っていれば正当に融資対象として審査されます。
まとめ:学費ピンチを乗り切るための賢い資金設計
公的融資である「国の教育ローン(日本政策金融公庫)」は、民間のフリーローンやカードローンとは比較にならない低金利と長期返済の恩恵を備えた、子育て世帯の頼もしい味方です。しかしその低金利の裏には、通帳明細の精査や個人信用情報の確認といった、公的機関ならではの几帳面な審査プロセスが横たわっています。
合否を分けるのは、年収の多寡ではなく「日頃の公共料金やローン支払いを期日通りに行っているか」という基本的な信用度と、入念な事前準備です。受験シーズン直前になって慌てることのないよう、志望校決定と並行して必要書類の収集を進め、JASSO奨学金や大学独自の制度との併用を視野に入れた堅実な資金スケジュールを組み立ててください。 (出典: 国 の 教育 ローン(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。