年金繰り下げ損益分岐点は何歳?最大84%増の罠と手取り試算【2026】
公的年金の受給開始時期を65歳から遅らせることで、毎月の受給額を生涯にわたって増額できる「繰り下げ受給」。制度改正によって75歳まで繰り下げが可能となり、「最大84%増額」というインパクトのある数字がクローズアップされています。しかし、額面の増額率だけに目を奪われ、安易に繰り下げを選択するのは危険です。
年金受給額が増えれば、所得税や住民税、国民健康保険料、介護保険料の負担も跳ね上がります。「額面は84%増えたのに、手取りは思ったほど増えていない」というシミュレーションの盲点に頭を抱えるシニアは少なくありません。2026年の制度設計と最新データをもとに、損益分岐点の実態や見落としがちな税・社会保険料の落とし穴を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:繰り下げによる損益分岐点は額面上で「70歳受給で81歳11か月」「75歳受給で86歳11か月」だが、税金や社会保険料を差し引いた手取りベースではさらに2〜3年後ろ倒しになる。
- 要点2:厚生年金を繰り下げている間は「加給年金(年額約40万円)」が全額停止されるため、夫婦の受給戦略を誤ると数十万〜数百万円単位で生涯受取額を損なうリスクがある。
- 要点3:日本年金機構の試算ツールを活用しつつ、自らの健康状態、保有資産、配偶者との年齢差を加味した「手取りベースの世帯最適化」が不可欠。
【仕組みと増額率】繰り下げ受給の基本計算式と最大84%増のからくり
公的年金の受給開始時期は、原則として65歳ですが、66歳から75歳までの間で1か月単位で自由に遅らせることができます。この繰り下げ受給増額率計算は非常にシンプルで、「1か月遅らせるごとに+0.7%」ずつ生涯受給額が加算される仕組みです。
具体的には、70歳まで5年間(60か月)繰り下げた場合は42.0%増、75歳まで10年間(120か月)繰り下げた場合は84.0%増となります。一度確定した増額率は一生涯変わらないため、長生きすればするほど受け取る総額が大きくなるのが制度の大きなメリットです。
なお、老齢基礎年金(国民年金)と老齢厚生年金は、それぞれ別々に繰り下げることも可能です。「基礎年金だけを70歳まで繰り下げて、厚生年金は65歳から受け取る」といった柔軟な調整も認められています。一方、60歳〜64歳から前倒しで受給する「繰り上げ受給」は1か月あたり0.4%減額(最大24%減)となるため、国民年金繰り上げ繰り下げ比較を行う際は、減額率と増額率のギャップを正しく把握しておく必要があります。
【早見表】70歳・75歳受給シミュレーションと平均余命から見る損益分岐点
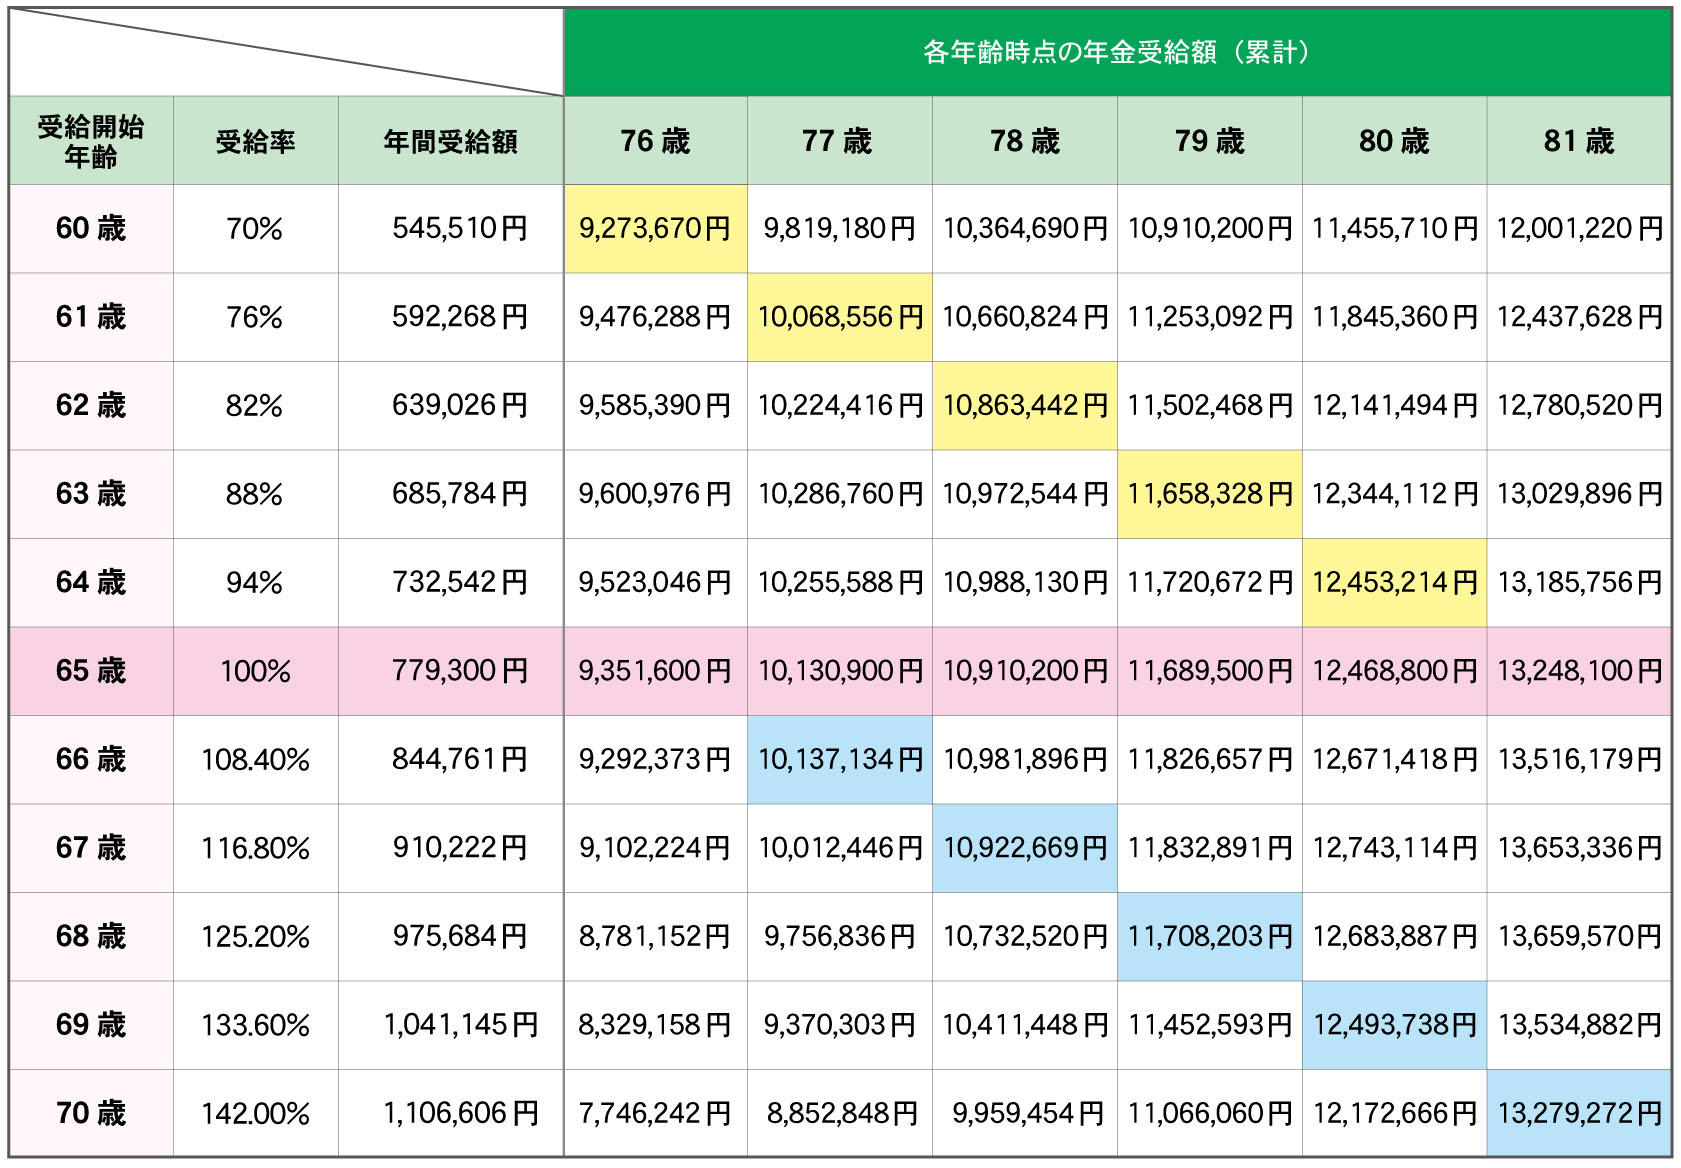
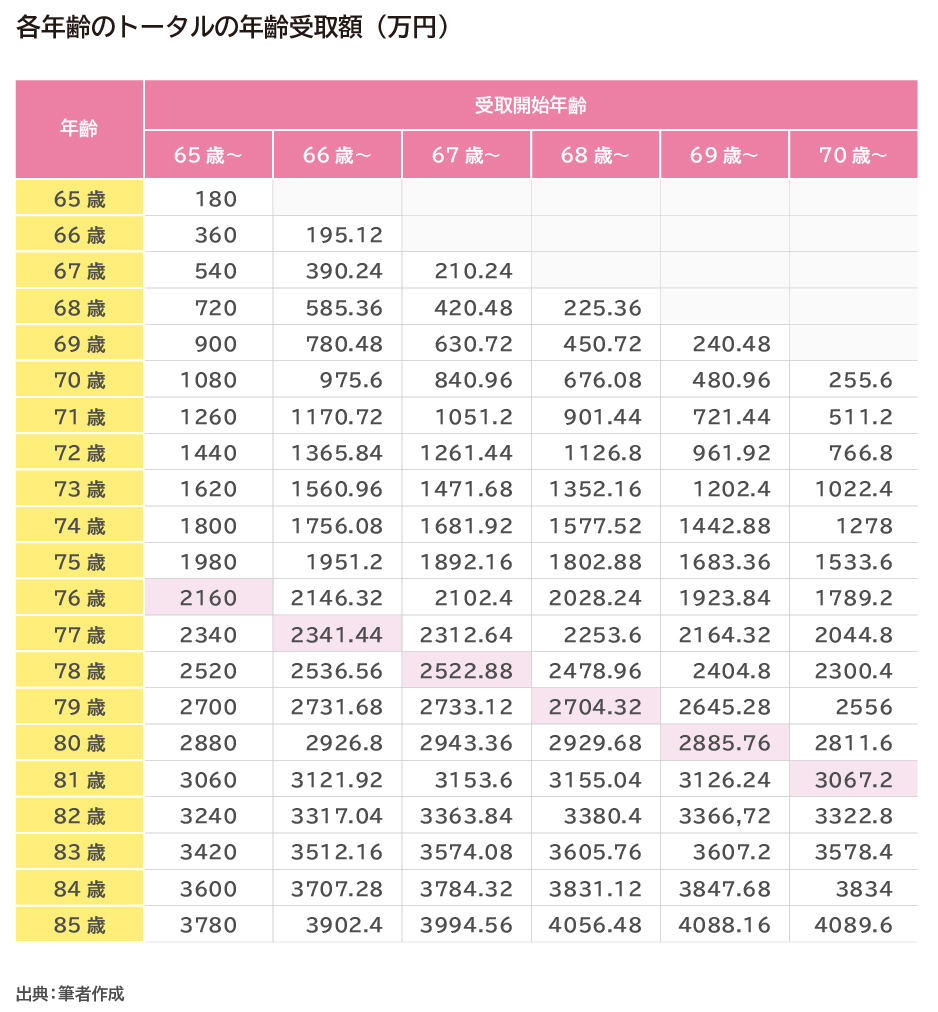
繰り下げを選択する際、誰もが直面するのが「何歳まで生きれば65歳受給より得になるのか」という年金繰り下げ損益分岐点の問題です。受給額のモデルケースをもとに、受給開始時期ごとの年金額と損益分岐点を整理しました。
【繰り下げ受給早見表2026(月額年金15万円・65歳受給開始モデル)】
| 受給開始年齢 | 増額率 | 月額年金(額面) | 年額年金(額面) | 損益分岐点(額面ベース) |
|---|---|---|---|---|
| 65歳受給(基準) | 0.0% | 150,000円 | 1,800,000円 | ― |
| 68歳受給 | +25.2% | 187,800円 | 2,253,600円 | 79歳11か月 |
| 70歳受給 | +42.0% | 213,000円 | 2,556,000円 | 81歳11か月 |
| 73歳受給 | +67.2% | 250,800円 | 3,009,600円 | 84歳11か月 |
| 75歳受給 | +84.0% | 276,000円 | 3,312,000円 | 86歳11か月 |
70歳受給シミュレーションでは受給開始から11年11か月(81歳11か月)、75歳受給でも受給開始から11年11か月(86歳11か月)を経過した時点で、65歳から受給し続けた場合の累計総額を上回ります。つまり、額面上は「受給開始から約12年生きるかどうか」が損益の境界線です。
ここで照らし合わせるべきが、平均余命と受給損得ラインです。厚生労働省の統計によると、65歳時点の平均余命は男性が約19.6年(84.6歳)、女性が約24.5年(89.5歳)となっています。男性の場合、75歳まで繰り下げると損益分岐点(86歳11か月)が平均余命を超えてしまうため、統計上は「元を取る前に亡くなるリスク」が女性よりも高くなります。
「手取り減少」の落とし穴|税金と社会保険料で実質増額率はどこまで下がる?
額面上のシミュレーションだけで繰り下げを決定すると、受給開始後に想定外のショックを受けることになります。日本の公的年金は「雑所得」として課税対象になり、受給額が増えるほど所得税・住民税の負担が累進的に重くなるからです。さらに国民健康保険料や後期高齢者医療制度の保険料、介護保険料も収入に応じて増額されます。
これが、いわゆる税金社会保険料の手取り減少の罠です。額面では84%増えていても、控除後の厚生年金繰り下げ手取り額を試算すると、実質的な手取りの伸び率は約60〜68%程度にまで圧縮されます。
手取りベースで計算し直すと、損益分岐点は以下のように後退します。
- 70歳受給の場合:額面分岐点(81歳11か月) → 手取り分岐点は83〜84歳前後
- 75歳受給の場合:額面分岐点(86歳11か月) → 手取り分岐点は88〜89歳前後
また、年金収入が増えることで医療費の自己負担割合が「1割」から「2割」や「3割(現役並み所得)」へと引き上げられるリスクも無視できません。病院に通う機会が増える75歳以降において、医療費窓口負担の倍増は家計へ直接的な打撃を与えます。
【落とし穴】加給年金・振替加算が消える?75歳繰り下げ受給デメリット
繰り下げを検討する厚生年金加入者が最も注意しなければならないのが、「加給年金」の受給権です。加給年金とは、厚生年金に20年以上加入している人が65歳に達した時点で、生計を維持している65歳未満の配偶者がいる場合に支給される「年金の家族手当」です(年間約40万円相当)。
この加給年金振替加算の注意点として、「老齢厚生年金を繰り下げている待機期間中は、加給年金が一切受け取れない」という厳格なルールが存在します。加給年金そのものは繰り下げても増額されず、待機していた期間分は完全に消滅(権利失効)します。
例えば、夫が年下妻(5歳差)のために年額約40万円の加給年金を5年間受給できる権利を持っていた場合、夫が70歳まで厚生年金を繰り下げると、合計約200万円の加給年金を全額ドブに捨てることになります。この損失分を繰り下げによる増額分で取り戻すには、さらに長い年月が必要となります。
これに加え、代表的な75歳繰り下げ受給デメリットには以下の点が挙げられます。
- 健康寿命とのギャップ:元気にお金を使えるアクティブシニア期(60代後半〜70代前半)に手元資金が不足する。
- 死亡時の掛け捨てリスク:75歳までの待機中に万が一死亡した場合、増額された年金は受給できず、遺族年金も繰り下げ前の基準額で計算される。
- 遺族年金受給による権利相殺:配偶者が亡くなり遺族厚生年金を受け取る立場になると、自身の繰り下げメリットが相殺されてしまうケースがある。
夫婦の年金受給開始時期はどう決める?世帯最適化の実践戦略と試算ツール活用法
繰り下げの損得を最大化するには、個人の損得ではなく「世帯全体」で受給戦略を組み立てる必要があります。代表的な夫婦の年金受給開始時期の最適パターンとして、以下のハイブリッド受給が有効です。
【世帯最適化のモデルパターン】
夫(厚生年金+基礎年金):65歳から厚生年金を受給開始して「加給年金」を満額獲得。基礎年金のみを70歳まで繰り下げて増額させる。
妻(国民年金中心):女性は男性より平均余命が約5年長いため、妻自身の基礎年金を70歳〜72歳程度まで繰り下げて生涯の基礎収入を底上げする。
このような細かなシミュレーションを自力で計算するのは容易ではありません。そこでおすすめなのが、日本年金機構試算ツール(「ねんきんネット」や公的シミュレーター)の活用です。マイナポータルと連携すれば、過去の納付実績に基づいた正確な受給見込み額が即座に反映され、受給開始月を1か月単位で変更しながら手取り額の比較が可能です。
【年金繰り下げ計算シミュレーション】に関するよくある質問(FAQ)
Q1:繰り下げ待機中にまとまった資金が必要になった場合、途中で受給できますか?
A1:受給可能です。待機中に受給請求を行う場合、「請求した月から増額された年金を受け取る(将来に向かって受給)」か、「65歳時点に遡って過去の未払い分を一括受給する(特例的な一括請求)」のいずれかを選択できます。ただし、一括受給を選んだ場合は過去分の税金が一気にかかる点に注意が必要です。
Q2:基礎年金と厚生年金は、どちらか一方だけを繰り下げることもできますか?
A2:はい、完全に独立して選択できます。「厚生年金は加給年金をもらうために65歳から受給し、基礎年金だけを70歳まで繰り下げる」といった柔軟な受給計画が可能です。
Q3:年金を繰り下げて月額受給額が増えると、税金や医療費の窓口負担はどう変わりますか?
A3:年金額が増えることで課税所得が上がり、所得税・住民税・社会保険料が増加します。特に75歳以上の後期高齢者医療制度では、単身で年金収入等が200万円以上(複数世帯で320万円以上)になると医療費窓口負担が1割から「2割」へ、現役並み所得(単身約383万円以上など)に達すると「3割」へと引き上がります。
まとめ:数字の罠を見抜き「自分に合った受給開始時期」を選択する
年金の繰り下げ受給は、「長生きリスクに対する強力な保険」として機能する優れた制度です。しかし、額面の「最大84%増」というキャッチコピーだけを信じ込み、加給年金の消失や税・社会保険料の負担増、そして自身の健康寿命を軽視して選択すると、結果的に受け取れる実質価値を大きく損なう恐れがあります。
損益分岐点は額面ではなく「手取り」で判断し、配偶者との年齢差や保有する貯蓄額、持病の有無などを総合的に勘案することが欠かせません。「ねんきんネット」などの最新試算ツールを活用して我が家のリアルな損得ラインを可視化し、後悔のない受給プランを組み立てていきましょう。 (出典: 年金 繰り下げ 計算 シュミレーション(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。