企業版ふるさと納税とは?最大9割軽減の仕組みと損しない活用法
地域創生と企業の成長戦略を結ぶ架け橋として定着した「企業版ふるさと納税(地方創生応援税制)」。制度開始当初に比べて認知度は飛躍的に向上したものの、経営陣や財務担当者の中には「個人版と何が違うのか」「実際の税制メリットやリスクはどうなっているのか」といった疑問を抱えているケースが少なくありません。
実質的な税負担軽減が最大約9割に達する強力なインセンティブを持つ一方で、個人版のような返礼品が受け取れない点や、経済的利益の供与に対する厳格な制限など、正しく理解していなければ思わぬコンプライアンスリスクを招く側面も存在します。2026年現在の最新税制動向や実務上の仕訳、失敗しない自治体の見極め方まで、企業が取るべき戦略的選択肢を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:損金算入と税額控除の組み合わせにより、寄附額の最大約9割が税制上の優遇対象となり、実質自己負担約1割で地方創生事業を支援可能。
- 要点2:個人版と異なり経済的見返り(返礼品)の受領は厳格に禁止されており、純粋なESG推進や自治体との官民共創パートナーシップ構築が主なリターン。
- 要点3:社員を自治体へ出向させる「人材派遣型」の普及や地域課題解決型プロジェクトの多様化により、単なる寄附を超えた企業ブランディングと人材育成の投資手段として機能している。
【制度の真相】企業版ふるさと納税の仕組みと最大約9割の税軽減
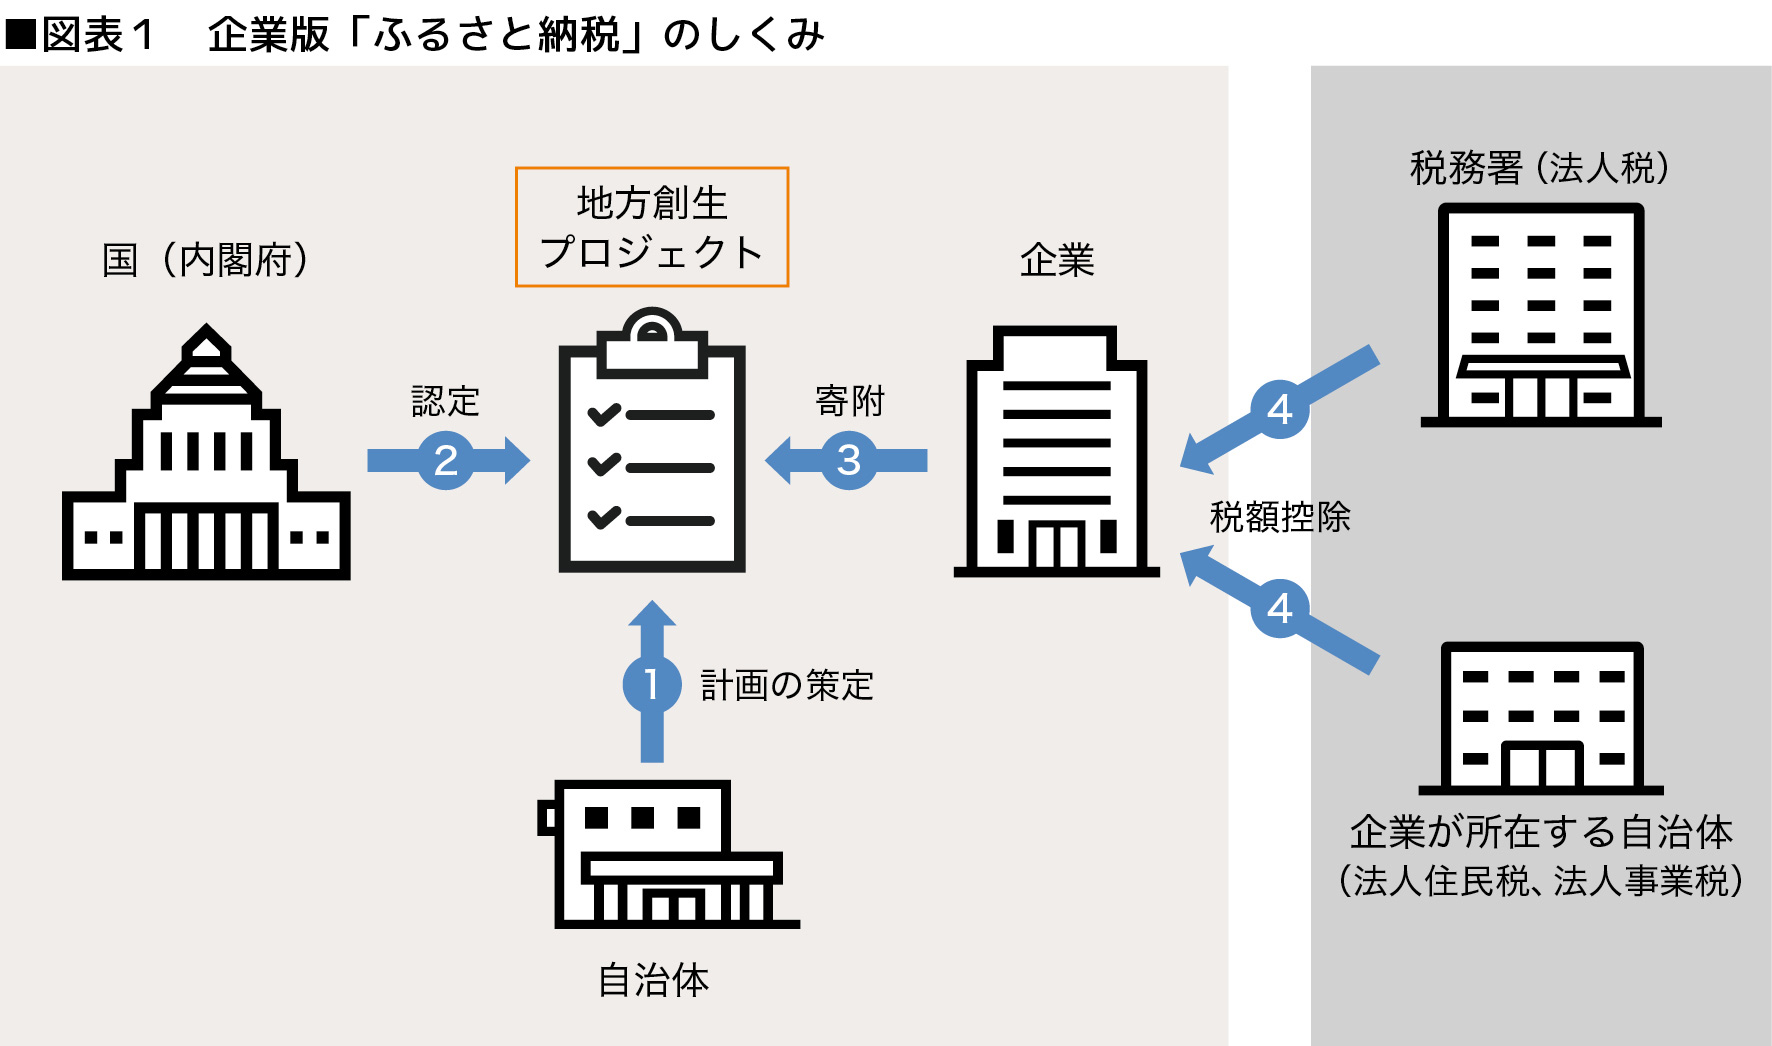
企業版ふるさと納税は、国が認定した地方公共団体の「地方創生プロジェクト」に対して企業が寄附を行った際、税制上の優遇措置を受けられる制度です。制度の骨子となるのは、通常の寄附金における損金算入に加え、法人関係税から手厚い税額控除が上乗せされる二段構えの仕組みにあります。
具体的には、寄附額の全額が通常の損金算入(約3割の税軽減効果)の対象となることに加え、法人住民税、法人税、法人事業税を合わせて寄附額の最大6割が控除されます。この2つの控除を合わせることで、企業の実質的な自己負担額は寄附金額の約1割(最小で約10%)にまで圧縮されます。例えば1,000万円の寄附を実施した場合、実質約100万円の資金拠出で地域貢献プロジェクトを直接支援できる構造です。
法人税控除の枠組みを活用する際、事前に押さえておきたいのが寄附上限額の計算です。税額控除には一定の限度額が設定されており、法人税割額の20%や法人事業税額の20%などが基準となります。自社の課税所得や納税予測額を精緻にシミュレーションせずに寄附を行うと、控除枠を超過して自己負担割合が増加するため、事前の試算が不可欠です。

【データ徹底比較】個人版との違いと2026年最新税制のポイント
個人版ふるさと納税と企業版ふるさと納税は、名称こそ似ているものの、制度設計の目的や運用ルールは根本から異なります。現場で頻繁に発生する認識のズレを防ぐため、主要な相違点を客観的データとともに整理しました。
| 比較項目 | 企業版ふるさと納税 | 個人版ふるさと納税 | 編集部の実務評価 |
|---|---|---|---|
| 税制軽減効果 | 最大約90%(損金算入+税額控除) | 自己負担2,000円を除き全額控除(所得上限あり) | 企業版はキャッシュアウト約1割が発生する前提での事業計画が必要 |
| 返礼品の有無 | 受領禁止(経済的見返りは不可) | 寄附額の3割以下の地場産品等を受領 | 物品ではなく広報・共創関係が企業側のリターンとなる |
| 寄附の下限額 | 1事業あたり10万円以上 | 自治体により異なる(多くは2,000円〜) | 少額から手軽に試せる個人向けと異なり、社内決裁フローが重要 |
| 寄附対象の制限 | 本社所在地の自治体は対象外 | 居住地への寄附も可能(返礼品制限あり) | 地方支社や創業の地、新規事業進出先などが主な寄附先となる |
制度設計上の特例措置は段階的な延長と拡充を経て、地域活性化の主軸として定着しています。特にデジタル実装やGX(グリーントランスフォーメーション)分野におけるプロジェクト認定が増加しており、単なる資金支援にとどまらない官民連携のプラットフォームとして機能しています。
【メリット・デメリット検証】社会的評価の向上と返礼品禁止の真実
制度を導入するにあたって、企業が得られるメリットと負うべき制約事項を客観的に見極める必要があります。
見逃せない4大メリット
第1のメリットは、圧倒的な節税効果と資金効率です。実質1割負担で地域支援が行えるため、手元現金の流出を抑えながら大規模な社会貢献事業に参画できます。
第2に、企業の社会的評価(ESG/CSR)の向上が挙げられます。自治体の公式ウェブサイトや記者会見、感謝状贈呈式などを通じて企業名が公表されるため、地域社会や株主、取引先に対する透明性の高い企業姿勢のアピールにつながります。
第3に、自治体との強固なリレーション構築です。寄附を端緒として首長や担当部署との対話が生まれ、官民連携による新規事業創出や産業振興の実証実験(PoC)へと発展する事例が数多く報告されています。
第4に、専門知識を持つ社員を自治体に派遣して人件費相当額を寄附控除の対象とする「人材派遣型」の活用です。自社の人材を地方公務員等として出向させることで、地方創生の実務を経験させ、次世代リーダーの育成と地域貢献を同時に達成する仕組みとして注目を集めています。
注意すべきデメリットと制約事項
一方で、最大の留意点は「経済的見返り(返礼品)の禁止」です。寄附の代償として物品を受け取ることや、自社製品の優先購入を条件づけること、低利の融資を受けることなどは法律で厳格に禁じられています。違反した場合は税額控除の取り消しや社会的信用の失墜につながるため、ガバナンス体制の徹底が求められます。
また、自社の本社が立地する自治体への寄附は制度の対象外となります(地方税法上の「主たる事務所又は事業所」が所在する市町村・都道府県)。創業者の出身地や主要工場・営業拠点が所在する地域であっても、本社登記地である場合は適用外となる点に注意が必要です。

【実態検証】先進企業の活用事例と失敗しない自治体の選び方
制度を活用して事業価値の創出に成功している企業は、寄附を単なる「コスト」や「節税策」としてではなく、「中長期的な事業投資」として位置づけています。
例えば、IT・通信大手が地方都市のスマートシティ構想に寄附を行い、現地でのDX実証事業を足がかりに新たな地方拠点を新設した事例や、アパレル・ライフスタイル企業が伝統工芸の継承プロジェクトを支援し、後継者育成と素材の共同開発へと発展させたケースがあります。さらに、大手コンサルティングや都市部企業が人材派遣型を活用し、地域の中核産業活性化プロジェクトへPM(プロジェクトマネージャー)を送り込む動きも活発です。
寄附先となる自治体の選び方においては、以下の3点が成否を分けるポイントとなります。
- 自社のパーパス・事業ドメインとの親和性:寄附先の施策が自社のサステナビリティ方針や強みと合致しているか。
- プロジェクトの具体性と実行力:自治体側が策定した地域再生計画のKPIや進捗管理が明確であり、予算消化型に陥っていないか。
- 官民共創へのオープンな姿勢:資金の受け入れだけでなく、寄附企業との情報交換や定例報告の場を設けているか。
【実務ガイド】寄附手続きの流れと経理担当者が押さえる会計処理・仕訳
意思決定から確定申告までの手続きの流れは、大枠として以下の5ステップで進行します。
- 寄附先の選定と自治体への事前相談:認定プロジェクトの内容、受入時期、払込方法を確認。
- 寄附申出書の提出:自治体指定の様式に企業名、金額、対象事業を記入して送付。
- 寄附金の納付:自治体から発行される納付書や指定口座への振込で決済。
- 受領証明書の受領:自治体から正式な「受領証(寄附金受領証明書)」が発行される。
- 税務申告の実務:確定申告書に受領証を添付し、所定の明細書(別表)を提出して税額控除を適用。
実務で迷いやすい会計処理と仕訳の基本は、寄附実行時には「寄附金」勘定を用いて全額を費用処理する点です。税額控除の恩恵は決算書上の仕訳ではなく、法人税等の確定申告書(別表四・別表六など)での加算・減算および税額計算を通じて反映されます。
【寄附実行時の仕訳例(1,000万円寄附の場合)】
(借方)寄附金 10,000,000円 / (貸方)普通預金 10,000,000円
申告実務では、まず支払った1,000万円が損金算入され(法人実効税率約30%として約300万円の税負担減)、さらに税額控除として最大600万円(法人税・法人住民税・法人事業税の合計)が直接差し引かれます。結果として翌期の税金支払額が圧縮され、トータルで約900万円分のキャッシュアウトが軽減されます。
一般に知られていない盲点とネットの誤解
インターネット上や一部の経営者コミュニティで見られる誤解として、「寄附をすれば会社にお金が残る(手元資金が増える)」というものがあります。しかし、最大約9割が軽減される制度である以上、最低でも約1割の現金支出は確定して発生します。完全なタックスヘイブンやノーリスクのキャッシュバックと誤認してはなりません。
また、「赤字決算であっても寄附控除のメリットを最大限享受できる」という言説も正確ではありません。そもそも納付すべき法人税等が発生していない赤字企業の場合、税額控除を適用する余地がなく、翌期以降への控除枠の繰り越しも認められていません。赤字決算期における寄附は、単なる資金流出(自己負担10割)となるリスクを孕んでいます。
【プロの結論】導入すべき企業・慎重になるべき企業の判断基準
以上の構造を踏まえ、導入の適否は以下の基準で判断することが推奨されます。
【積極的に導入を検討すべき企業】
・安定的な黒字を計上しており、法人税負担の最適化と社会還元を同時に目指す企業
・ESG経営やSDGsの取り組みを統合報告書・広報等で積極的に発信したい企業
・地方展開、サテライトオフィス開設、一次産業・観光産業との新規協業を模索している企業
・人材派遣型を活用して次世代幹部候補の越境学習・リスキリングを推進したい企業
【慎重な見極め・見送りが求められる企業】
・当期の業績が不安定、あるいは赤字着地が予想される企業
・即時的な売上増加や具体的な物品リターンを寄附の条件として求めている企業
・社内の税務ガバナンス体制が整っておらず、寄附上限枠の算出が困難な企業
【企業版ふるさと納税とは】に関するよくある質問(FAQ)
Q1:赤字決算の企業でも寄附による節税メリットは受けられますか?
A1:法人関係税が発生しない赤字企業の場合、税額控除を差し引く対象がないため、最大6割の税額控除効果は受けられません。通常の損金算入による繰越欠損金の増加効果にとどまるため、実質負担は約1割にならず、全額近い自己負担となる点に注意が必要です。
Q2:グループ会社や親会社の本社がある地域には寄附できますか?
A2:寄附を行う法人自身の「主たる事務所又は事業所」が所在していなければ、グループ会社や親会社の本社所在地であっても制度の対象となります。寄附主体となる法人単位での登記地・実態判定が基準です。
Q3:寄附を行ってから実際に税金が軽くなるタイミングはいつですか?
A3:寄附金を支出した事業年度の法人税等の確定申告時です。申告書上で税額控除を適用し、納付すべき法人税・住民税・事業税から直接差し引かれる形で税負担が軽減されます。
まとめ:地方創生と企業成長を両立させる実践的アプローチ
企業版ふるさと納税は、単なるタックスプランニングの手段にとどまらず、企業の社会的責任の遂行と地方創生を結びつける高度な戦略ツールです。最大約9割の税制優遇は極めて強力ですが、その本質は「地域課題の解決に参画し、持続可能な官民パートナーシップを築くこと」にあります。
自社の財務状況と寄附上限枠を精査した上で、事業ビジョンに合致した自治体プロジェクトを見極めること。形式的な寄附にとどまらず、人材派遣型やオープンイノベーションなどの多様なアプローチを組み合わせることが、企業の持続的な企業価値向上への確実な一歩となります。 (出典: 企業 版 ふるさと 納税 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。