金融資産とは?実物資産との違いから年代別の保有額中央値まで徹底解剖
日々のニュースや家計管理の中で耳にする機会が増えた「金融資産」という言葉ですが、具体的にどこまでの財産が含まれ、何が除外されるのかを正確に把握できている人は意外なほど多くありません。現金や銀行預金はもちろん、株式や投資信託、保険、さらには暗号資産まで、私たちが保有する資産の形態は年々多様化しています。
特にインフレが定着し、現金の購買力が目減りする局面を迎えた2026年の経済環境下では、単に「お金を貯める」だけでなく、自らの金融資産の全体像と実物資産との決定的な違いを理解することが不可欠です。本稿では、最新の調査統計や富裕層ピラミッドのデータをもとに、年代別のリアルな保有額から損をしないための実践的なポートフォリオ設計まで、金融取材の現場目線で詳しく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:金融資産は「実体を持たないが金銭的価値を持つ権利や手段」であり、不動産や貴金属などの実物資産とは換金性・維持コスト・インフレ耐性で根本的に異なる。
- 要点2:年代別保有額は「平均値」と「中央値」の乖離が著しく、実態把握には一部の富裕層に引き上げられない中央値(30代で約200万円〜300万円台、40代で約300万円〜400万円台)を基準にする必要がある。
- 要点3:新NISAの定着とインフレ環境を背景に、預貯金一本足打法からの脱却と、生活防衛資金を確保した上での「金融資産の理想の割合」へのシフトが将来の明暗を分ける。
【基礎知識】金融資産とはどこまで含まれる?実物資産との決定的な違い
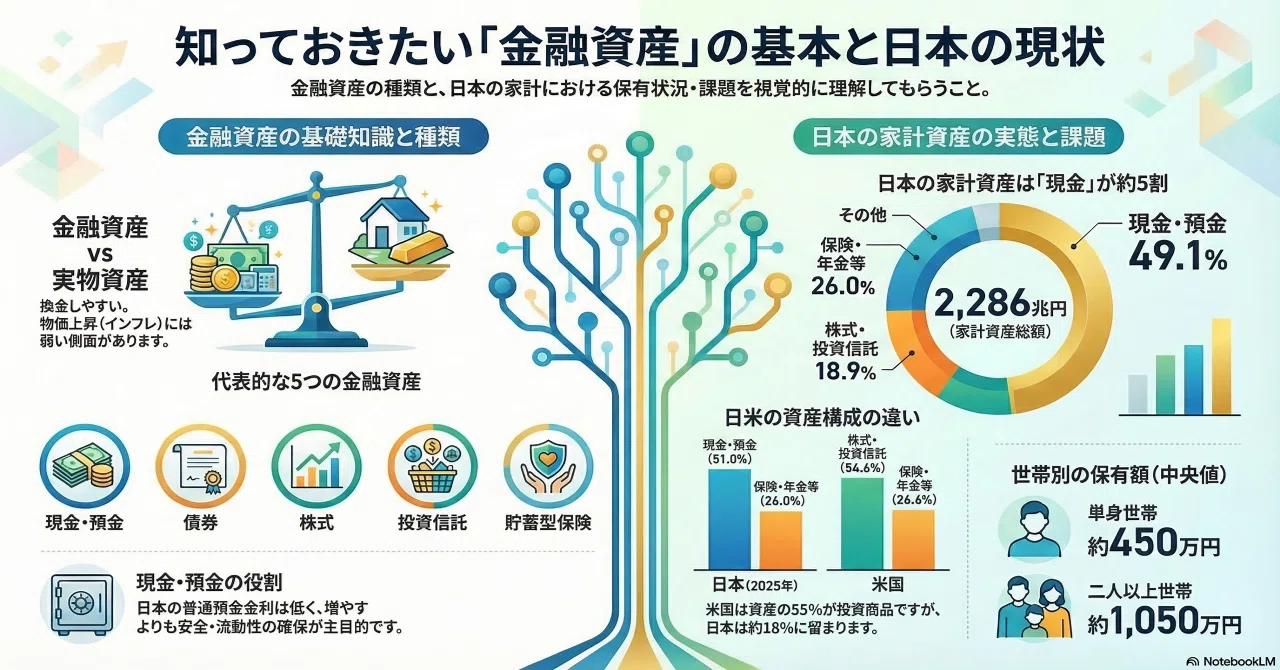
金融資産とは、それ自体が物理的な実体を持たないものの、法律や経済的な契約によって金銭的な価値が認められている資産の総称です。紙幣や硬貨といった現金は例外的に手元に置けますが、その価値は「日本銀行が価値を担保している」という信用の裏付けによって成り立っています。
一方、土地や建物などの不動産、ゴールド(金地金)、絵画、高級時計などは「実物資産」と呼ばれます。双方は資産形成における役割が大きく異なるため、まずは主な金融資産の種類と特徴を整理しておくことが肝要です。
代表的な金融資産の種類一覧は以下の通りです。
- 現金・預貯金:普通預金、定期預金、外貨預金など(極めて流動性が高い安全資産)
- 有価証券:個別株式、投資信託(ETF含む)、国債・社債など(元本変動はあるが成長・利回りを追求)
- 保険商品:終身保険、養老保険、個人年金保険などの解約返戻金相当額(保障と貯蓄のハイブリッド)
- 年金性資産:確定拠出年金(iDeCo、企業型DC)の残高(中長期の老後資金形成に特化)
実物資産との最大の違いは「流動性(換金スピード)」と「維持・管理の手間」にあります。株式や投資信託などの金融資産は、市場が開いていれば数日から1週間程度で現金化が可能であり、保有コストも信託報酬等の形で自動控除されるため保管場所を必要としません。これに対し、不動産などの実物資産は売却までに数ヶ月を要し、固定資産税や修繕費用が発生する一方、インフレ時や有事における価値保全力が高いという強みを持ちます。

【最新データ検証】年代別の平均保有額と中央値のリアル
「周囲は一体どれくらい金融資産を持っているのか」という疑問に対し、公的な指標として最も信頼されているのが金融広報中央委員会による「家計の金融行動に関する世論調査」です。しかし、このデータを見る際に絶対に犯してはならないミスが「平均値」だけを鵜呑みにすることです。
平均値は、一部の超富裕層が保有する数億円単位の資産によって極端に引き上げられます。日本人のリアルな中央層の実態を把握するには、数値を小さい順に並べた真ん中の値である「金融資産保有額の中央値」を見る必要があります。
| 年代区分(二人以上世帯) | 保有額の平均値 | 保有額の中央値 | 編集部の分析・実態考察 |
|---|---|---|---|
| 20代 | 約250万〜300万円 | 約100万〜150万円 | 新社会人からの積立格差が出始める。投資経験の有無で二極化。 |
| 30代 | 約600万〜700万円 | 約250万〜350万円 | 結婚・住宅購入・出産などライフイベントが重なり出費がかさむ時期。 |
| 40代 | 約900万〜1,100万円 | 約350万〜500万円 | 教育費負担のピーク。運用益の複利効果を享受している層と無貯蓄層の差が拡大。 |
| 50代 | 約1,200万〜1,500万円 | 約500万〜700万円 | 子育て一段落によるラストスパート期。老後資金準備の焦燥感が強まる。 |
| 60代 | 約1,800万〜2,200万円 | 約700万〜1,000万円 | 退職金受取による資産増がある一方、住宅ローン残債の有無で格差が顕在化。 |
データが物語る通り、各年代ともに平均値は中央値の約2倍前後に跳ね上がっています。メディアで報じられる「40代の平均保有額1,000万円」といった見出しに焦りを覚える必要はありません。重要なのは、自身のライフステージにおけるリアルな中央値水準をベンチマークとし、計画的な資産配分を進めることです。
【階層構造】純金融資産ピラミッドと2026年の最新動向
世帯ごとの資産規模を視覚化する指標として、野村総合研究所(NRI)が定期的に発表している「純金融資産保有額のピラミッド」が広く知られています。ここで言う「純金融資産」とは、預貯金や株式などの総金融資産から、住宅ローンやカードローンなどの「負債」を差し引いた正味の資産額を指します。
日本国内の約5,400万世帯は、純金融資産の規模に応じて以下の5階層に分類されます。
- 超富裕層(5億円以上):全体の約0.1%台。事業オーナーや上場企業創業者、大株主など。
- 富裕層(1億円以上5億円未満):全体の約2〜3%。医師、企業役員、長年の投資成功者など。
- 準富裕層(5,000万円以上1億円未満):全体の約6〜8%。パワーカップル(共働き高所得世帯)、中堅起業家など。
- アッパーマス層(3,000万円以上5,000万円未満):全体の約13〜15%。計画的な長期積立投資を継続した会社員層。
- マス層(3,000万円未満):全体の約75〜80%を占める最大のボリュームゾーン。
2026年現在の顕著な潮流として挙げられるのが、「マス層からアッパーマス層・準富裕層へのステップアップ」と「資産形成に取り組まない層の取り残され」という二極化の加速です。新NISAの浸透とグローバル株式市場の成長を背景に、月数万円の愚直な積立投資を継続してきた層が確実に純資産を積み上げる一方、物価高騰と実質賃金の伸び悩みに直面する世帯との間で構造的な格差が生じています。
一般に知られていない盲点と「貯蓄=絶対安全」神話の崩壊
「汗水たらして稼いだお金は、減るリスクのない銀行口座に預けておくのが一番堅実だ」――かつて昭和から平成初期の預金金利が高かった時代には、この考え方は正解でした。しかし、構造的なインフレと低金利が併存する現在、この思い込みは最も危険な誤解となっています。
物価が年2%上昇する世界では、100万円の現金の「額面」は100万円のままですが、買えるモノの価値は10年後には実質約82万円相当にまで目減りします。つまり、「何もしないこと(預貯金のみに依存すること)」自体が、資産を目減りさせる確実なリスクテイクになっているという点を見落としてはなりません。
行動経済学の研究では、人間は「得をしたい」という感情よりも「損をしたくない」という恐怖を約2倍強く感じる「損失回避バイアス」を持つことが証明されています。投資で一時的な評価損を恐れるあまり現金を抱え込み続ける行為は、心理的安全性と引き換えに将来の購買力を確実に放棄しているという構造的リスクを直視する必要があります。
【実践ガイド】初心者が失敗しない理想の割合と新NISA・税金の要点
金融資産の運用を始めるにあたり、最初に着手すべきは「いくら投資に回すか」という資産配分(ポートフォリオ)の設計です。金融工学およびファイナンシャルプランニングの観点から推奨される黄金律は、資産を「使う」「貯める」「増やす」の3つのバケツに区分することです。
金融資産運用の初心者が構築すべき理想的な割合の基本モデルは以下の通りです。
- 生活防衛資金(生活費の6ヶ月〜1年分):普通預金で確保。病気や失業、急な出費に備えて絶対に手を付けない資金。
- 中期使用資金(3〜5年以内に使うお金):定期預金や個人向け国債。教育費や住宅購入の頭金など用途が決まっている資金。
- 長期成長資金(10年以上使わない余剰資金):投資信託や株式。インフレを上回るリターンを狙い、新NISA等の非課税制度を活用して長期分散投資。
税制面における知識も欠かせません。通常、株式や投資信託の売却益や配当金には約20.315%の税金(所得税+住民税+復興特別所得税)が課されますが、新NISA口座内であればこの税金が恒久的に非課税となります。確定申告の手間を省く上でも、一般的な証券口座を開設する際は「特定口座(源泉徴収あり)」を選択し、まずは新NISAの成長投資枠・つみたて投資枠を優先的に埋めていくのが王道です。
【プロの結論】資産運用に向いている人・慎重になるべき人の判断基準
金融取材の現場で多くの個人投資家やFPを取材してきた経験から、金融資産の運用で確実に成果を上げられる人と、途中で挫折してしまう人には明確な行動パターンの違いが存在します。
【向いている人の条件】
- 生活防衛資金をすでに現金で確保できており、余剰資金の範囲内で行動できる人
- 日々の短期的な値動き(相場の上げ下げ)に一喜一憂せず、数年から数十年単位の時間を味方にできる人
- 「リスク=危険」ではなく「リスク=リターンの振れ幅」であることを論理的に受け入れられる人
【慎重になるべき・まずは生活再建を優先すべき人の条件】
- クレジットカードのリボ払いや消費者金融からの高金利な借入残高がある人(運用の利回りより借入利息の方がはるかに高い)
- 手元に緊急用の生活防衛資金が一切なく、数ヶ月先の生活費まで投資に回そうとしている人
- ネット上の「短期間で10倍」「絶対儲かる」といった甘言に流され、仕組みを理解できない商品に手を出そうとしている人

【金融 資産 と は】に関するよくある質問(FAQ)
Q1:金融資産と総資産、純金融資産の違いは何ですか?
A1:総資産は金融資産に加えて不動産や車などの「実物資産」を含めたすべての資産の合計です。一方、金融資産は現金・株式・債券などの「実体を持たない金融上の資産」を指します。そして純金融資産は、金融資産の総額から住宅ローンや各種借入金などの「負債」を差し引いた正味の資産額を指します。
Q2:ビットコインなどの暗号資産(仮想通貨)や金(ゴールド)は金融資産に入りますか?
A2:金地金(ゴールドバー)や金貨は物理的な価値を持つため一般的に「実物資産」に分類されます(純金積立の信託受益権などは金融資産的性質を持ちます)。一方、暗号資産は物理的実体を持たないデジタルデータですが、金融商品取引法上の有価証券とは異なる「暗号資産」として位置付けられており、税制上も原則として雑所得(総合課税)の対象となるなど、伝統的な金融資産とは別枠として扱われるケースが主流です。
Q3:金融資産の運用初心者は、まず何から始めるべきですか?
A3:最初に行うべきは「生活防衛資金(生活費の約6ヶ月分)」を普通預金で確実に確保することです。その上で、余剰資金を用いてネット証券会社等で新NISA口座を開設し、全世界株式(オール・カントリー)や全米株式(S&P500)に連動する低コストなインデックス投資信託を、毎月定額で自動積立することからスタートするのが最も手堅く王道のアプローチです。
まとめ:2026年を生き抜くための資産防衛と次の一歩
金融資産とは、単なる通帳の数字ではなく、自分や家族の自由な選択肢を広げ、将来の生活基盤を守るための強力な防衛手段です。インフレと金利が存在する時代において、「現金を握りしめているだけ」の消極的な姿勢は、知らず知らずのうちに資産の実質的な価値を削り取られる結果を招きます。
大切なのは、他人の保有額や平均値に惑わされることなく、まずは自らの純金融資産の棚卸しを行い、生活防衛資金と長期成長資金のバランスを整えることです。新NISAをはじめとする非課税制度をフル活用しながら、地に足のついた長期・積立・分散投資を今日から一歩ずつ進めていきましょう。 (出典: 金融 資産 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。